
Kiedy chleb drożeje o 20%, każdy to czuje w portfelu. Kiedy torebka Hermès podskoczy o tyle samo? Klient luksusu kupuje ją dalej, czasem właśnie dlatego, że jest droższa. To nie jest zwykły rynek i inflacja działa tu według innych reguł.
Globalny rynek dóbr luksusowych osiągnął ~€1,44 bln w 2025 roku, ze stabilizacją lub lekkim spadkiem po pandemicznym boomie. Jednocześnie indeks cen towarów luksusowych (CLEWI) rósł o 5,5% przy inflacji konsumenckiej 2,7%.
Marki luksusowe nie sprzedają przecież tylko skóry czy metalu. Sprzedają emocje, przynależność do wąskiego grona, obietnicę rzadkości. To zmienia całą grę cenową, zwłaszcza gdy koszty rosną wszędzie dookoła.
Dalej przyjrzymy się:
- Kim naprawdę są ci klienci i dlaczego inflacja ich nie odpycha
- Jak marki budują siłę cenową (i kiedy ryzykują za dużo)
- Co z podażą i dlaczego niedobór bywa strategią
- Jaki jest stan faktyczny segmentu ultra-luksusowego teraz
- Jak wygląda to wszystko przez pryzmat polskiego rynku
Zacznijmy od podstaw: kto właściwie kupuje luksus i dlaczego ich portfele nie mają dna?
Popyt, który nie zna inflacji
Rynek luksusu ma jedną fascynującą cechę: kupują go ludzie, dla których inflacja to raczej statystyka w gazetach niż problem portfela. Zobaczmy, kto naprawdę trzyma ten sektor na powierzchni.
Kto naprawdę napędza sprzedaż luksusu?
Liczby mówią same za siebie:
- Top 20% klientów generuje 50-70% całkowitej sprzedaży w segmencie premium
- VICs (very important clients, mniej niż 2% bazy klientów) odpowiadają za ~45-47% przychodów
- Ultra-bogaci posiadają zdywersyfikowany majątek (nieruchomości, akcje, obligacje), więc droższe Birkin czy Rolex to dla nich ułamek portfela
Aspiracyjni klienci, ci z grupy „oszczędzam pół roku na torebkę”, zniknęli pierwsi. Od 2022 do 2024 rynek stracił 50 mln kupujących, a w 2025 kolejne ~20 mln może odpuścić. Odsetek aktywnych kupujących spadł do 40-45% (kiedyś było ~60%). Kogo to dotknęło? Przede wszystkim tych, dla których inflacja oznacza realne cięcie budżetu.
Efekt Veblena i sygnał statusu
Tutaj psychologia robi swoje.
Efekt Veblena: Im droższy produkt, tym bardziej pożądany, bo wyższa cena sygnalizuje rzadkość i przynależność do elity.
Ferrari podnosi cenę, popyt rośnie. Hermès nie zwiększy produkcji Birkinów, więc każda podwyżka wzmacnia mit niedostępności. Rolex ogranicza dystrybucję, kolejki rosną. To nie bug, to feature. Dla ultra-bogatych cena jest częścią produktu, bo potwierdza ich status. Aspiracyjni klienci to czują inaczej (muszą rezygnować), ale to właśnie ich utrata najmniej boli marże. Rynek przesunął się w górę, tam gdzie inflacja po prostu nie gryzie.
Siła cenowa
Marki luksusowe robią coś, czego nie może sobie pozwolić prawie żadna inna branża: podnoszą ceny szybciej niż rośnie inflacja i nie tracą przy tym klientów. To właśnie nazywamy pricing power i rzeczywiście, to podstawa ich ekonomicznej przewagi.
Podwyżki cen a inflacja
Liczby mówią same za siebie. Od 2019 roku średnie ceny toreb, zegarków czy butów luksusowych wzrosły o 52-54%. Klasyczny przykład? Lady Dior kosztująca w 2020 roku €3 900 dziś wyceniana jest na €5 900. Hermès, żeby podać konkret, podnosił ceny o około 7% rocznie i więcej, a kolejki po Birkin nie malały. Tymczasem koszty produkcji rosły wolniej, bo materiały i praca to zaledwie ułamek końcowej ceny.
Indeks CLEWI (China Luxury Goods Price Index) pokazuje, że w 2025 ceny rosną o +5,5%, podczas gdy CPI (inflacja konsumencka) ledwo przebija +2,7%. Marki wyprzedzają drożyznę, nie nadążają za nią.
Marże i wyceny
Efekt? Marże operacyjne w sektorze luksusowym trzymają się na poziomie 15-24% EBIT, często wyżej niż przed pandemią. To amortyzuje wzrost kosztów logistyki czy energii, a jednocześnie wspiera zyski. Giełda to docenia: w ciągu ostatnich pięciu lat portfele top marek luksusowych urosły o około +90%, podczas gdy szeroki rynek zanotował jedynie +23%.
Takie podwyżki działają, bo popyt nie załamuje się. Właściwie to go wzmacniają, bo wyższa cena to dodatkowy sygnał ekskluzywności. Tylko że pricing power to nie wszystko. Trzeba jeszcze kontrolować, ile tego luksusu w ogóle trafia na rynek.
Niedobór jako strategia
Hermès produkuje Birkiny w tak małych ilościach, że popyt zawsze przewyższa podaż. To nie przypadek, to strategia. Ograniczona dostępność sprawia, że torebka staje się bardziej pożądana, a jej wartość rośnie zamiast maleć. Inne marki robią podobnie: Rolex kontroluje dystrybucję zegarków, Ferrari limituje liczbę egzemplarzy każdego modelu. Efekt? Klienci czekają miesiącami, czasem latami, co tylko wzmacnia prestiż marki.
Równie ważna jest kontrola kanałów sprzedaży. Luksusowe marki unikają outletów jak ognia, bo przeceny rozwadniają wartość. Zamiast tego wolą:
- Sprzedawać wyłącznie w butikach własnych lub wybranych multibrandach
- Ograniczać dostęp do produktów sezonowych
- Wycofywać nadmiary z obiegu zamiast wyprzedawać
- Kontrolować, kto może kupić (np. listy VIP)
Pre-owned i wartość rezydualna
Rynek wtórny (pre-owned, czyli używane dobra luksusowe) to już około 10% wartości całego rynku luksusu. I rośnie szybciej niż segment nowych produktów. Dlaczego? Bo niektóre przedmioty zachowują wartość lub zyskują na wartości z czasem. Patek Philippe Philippe potrafi podwoić cenę w ciągu dekady. Ferrari z lat 80. jest droższe niż było nowe.
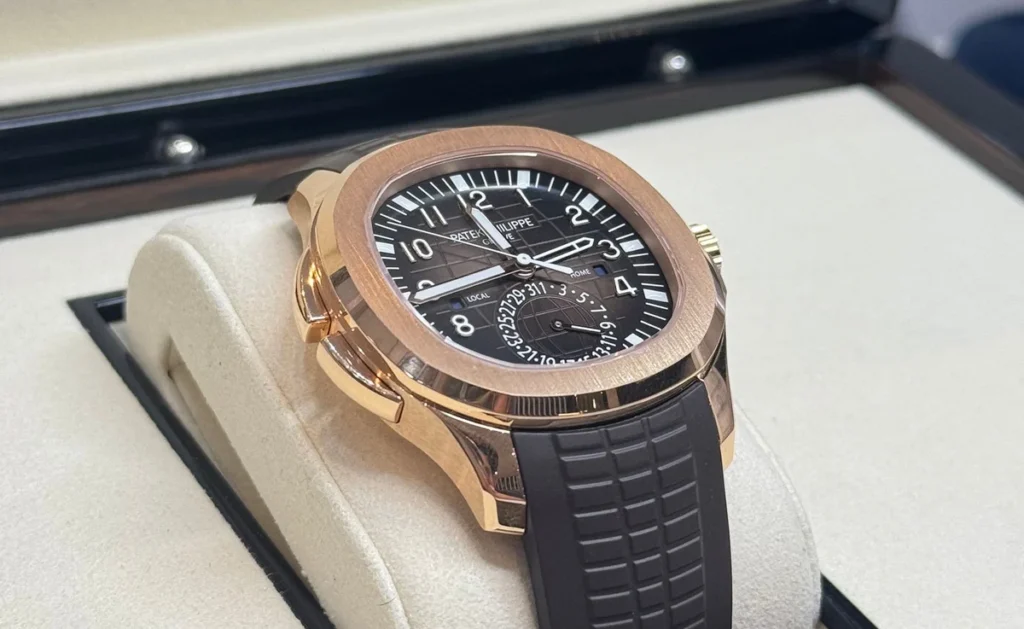
To sprawia, że luksus działa jak aktywo inwestycyjne, swoisty hedge na inflację. Klient kupuje torebkę, zegarek czy auto nie tylko dla przyjemności, ale też jako formę lokowania kapitału. Wartość rezydualna staje się częścią kalkulacji zakupowej.
Korekta po boomie i „luxury fatigue”
Personal luxury goods skurczyły się o około 1-2% w latach 2024-2025. To pierwsza taka korekta od lat. Od 2022 roku segment stracił między 50 a 70 milionów klientów, a udział aktywnych kupujących spadł do 40-45%, wcześniej to było bliżej 60%. Niektórzy analitycy mówią wprost o „luxury fatigue”, zmęczeniu nadmierną dostępnością i agresywnymi podwyżkami. Marki zamiast dalszych wzrostów cen stawiają teraz na emocje, kreatywność i jakość. W pierwszej połowie 2025 skórzane torebki podrożały średnio o ~1,2%, to zupełnie inny rytm niż 7-12% rocznie, które widzieliśmy dekadę temu.
Gdzie luksus trzyma się mocniej?
Hermès, Richemont (biżuteria i zegarki), Ferrari, Brunello Cucinelli, to nazwy, które wciąż rosną. Hard luxury, a więc biżuteria i zegarki, często przewyższa soft. Geografia też się przesunęła: USA i Bliski Wschód radzą sobie lepiej niż Europa czy Azja, geopolityka wpływa na turystykę i sprzedaż lokalną. Równocześnie rynek vintage i pre-owned urósł o około 10%, AI i personalizacja zyskują na znaczeniu.
Polska
Polska to „zielona wyspa” w regionie. Dane wyglądają tak:
- Wartość rynku premium: 55,6 mld PLN (2024, wzrost +24,6% r/r).
- Prognozy: +7,7% w 2025, +6,4% w 2026.
- Auta premium i luksusowe: około 65% polskiego rynku motoryzacyjnego, +34,8% r/r.
- Warszawa należy do topowych dealerów Bentleya w Europie.
Polski konsument traktuje luksus coraz poważniej, jakby odrabiał zaległości. Segment wspiera też stabilna koniunktura i rosnąca zamożność klasy średniej-wyższej. To wszystko sprawia, że lokalni gracze inwestują mocniej, a międzynarodowe marki patrzą na Polskę z większym zainteresowaniem.
Luksus w czasach drożyzny
Drożyzna przekształca rynek luksusu w sposób, którego nie da się przewidzieć prostymi ekonomicznymi modelami. Gdy ceny rosną, dobra luksusowe zyskują na wartości nie mimo tego, ale właśnie dzięki temu. To paradoks, który ma swoje korzenie w ludzkiej psychologii: rzadkość tworzy pożądanie, a pożądanie rodzi prestiż. W czasach niepewności ludzie szukają stałości, czegoś, co potwierdzi ich pozycję i da poczucie kontroli.
Luksus działa jak społeczny barometr. Pokazuje, kto radzi sobie z kryzysem, kto wciąż ma zasoby, kto należy do elity. I właśnie dlatego inflacja, zamiast osłabić branżę premium, często ją wzmacnia. Granica między tymi, którzy stać na ekskluzywność a resztą społeczeństwa, staje się wyraźniejsza.
Może brzmi to cynicznie, ale tak właśnie działa mechanizm prestiżu. Zawsze działał i pewnie będzie działać dalej.
Herri ^^77
redakcja lifestyle & business
High Class Fashion